大学や専門学校に通いながらアルバイトに励む学生にとって、避けて通れないのが「税金」と「年収の壁」の問題です。給与明細を見て所得税が引かれていることに気づき、慌てて対策を調べる方も少なくありません。そこで耳にする制度が「勤労学生控除」です。
本制度を活用すれば、学生自身が納める所得税を大幅に減らす、あるいは非課税にできます。しかし、仕組みを正しく把握せずに利用すると、「親の扶養から外れて世帯全体の税負担が跳ね上がってしまった」という深刻なトラブルに陥るケースもあります。制度の適用条件や年収上限、申請手続きの要点を整理してお伝えします。
【基礎知識】勤労学生とは?所得税・住民税が安くなる税制上の特例
税法上の「勤労学生」とは、給料を得て働きながら学校に通っている学生のうち、特定の基準を満たす人を指します。国はこの自力で学費や生活費をまかなう学生を支援するため、税金の負担を軽くする優遇措置として勤労学生控除を設けています。
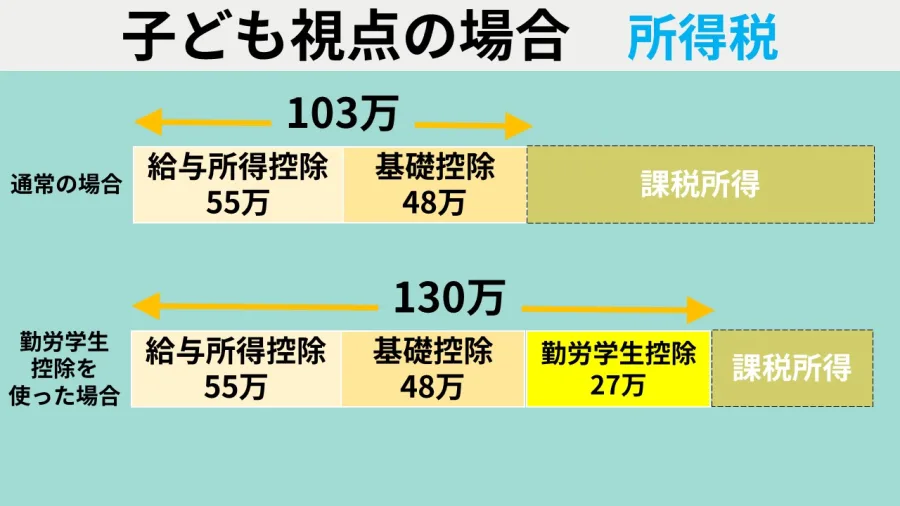
日本の税制では、アルバイトなどの給与所得に対して「基礎控除(48万円)」と「給与所得控除(55万円)」が自動的に適用されます。これらを足した合計103万円が一般的な非課税ラインですが、勤労学生控除が適用されると、さらに所得税で27万円、住民税で26万円の控除が上乗せされます。
その結果、アルバイト収入のみであれば、所得税の非課税枠が合計130万円(55万円+48万円+27万円)まで拡大し、まとまったシフトに入って稼いだ場合でも学生本人の手取りを確保しやすくなります。
勤労学生控除の適用条件と対象校|通信制大学や専門学校も対象になる?
勤労学生控除を受けるには、その年の12月31日時点で以下の3つの条件をすべて満たしている必要があります。
第一に、アルバイトやパートなどの給与所得をはじめとする勤労による所得があることです。株式投資の配当や不動産収入、フリマアプリでの転売利益などは勤労所得とみなされないため注意が必要です。
第二に、年間の合計所得金額が75万円以下(給与収入のみなら年収130万円以下)であり、かつ勤労以外の所得が10万円以下であることです。掛け持ちで複数のアルバイトをしている場合は、全就業先の年収を合算した金額で判定します。
第三に、法令で定められた特定の学校の学生・生徒であることです。対象となる教育機関は幅広く設定されています。
・小学校、中学校、高等学校、中等教育学校
・大学、大学院、短期大学、高等専門学校(高専)
・通信制高校、通信制大学
・専修学校、各種学校(国・自治体の認可を受けた一定水準以上の学校)
・一定の基準を満たす職業訓練法人
全日制の大学だけでなく、通信制大学や夜間学部で学ぶ社会人学生・働きながら学ぶ若者も対象に含まれます。ただし、民間の資格スクールや無認可の各種スクールに通っている場合は対象外となるケースがあるため、所属校の事務窓口へ事前に確認しておくのが確実です。
「年収いくらまで?」103万円と130万円の壁|親の扶養から外れるリスク
学生アルバイトの間で最も誤解が生じやすいのが、「103万円の壁」と「130万円の壁」の違いです。「勤労学生控除を使えば130万円まで稼いでも大丈夫」と安易に考えてシフトを増やすと、家庭全体で大きな損失を被る可能性があります。
要点は、「学生本人の税金」と「親の税金」は判定基準が異なるという点です。
年収が103万円を超えても、130万円以内であれば勤労学生控除によって学生本人の所得税は0円に抑えられます。しかし、親が利用している「扶養控除」の要件は、子どもの合計所得金額が48万円以下(給与年収103万円以下)と定められています。
つまり、年収が103万円を1円でも超えた時点で、勤労学生控除の利用有無にかかわらず親の税法上の扶養から完全に外れてしまいます。特に19歳以上23歳未満の学生を扶養している親は、所得税で63万円、住民税で45万円という手厚い「特定扶養控除」を受けています。この控除が消滅すると、親の年収や税率に応じて世帯全体の税負担が年間で5万〜15万円前後増加してしまいます。
利用前に知っておくべき勤労学生控除のデメリットと注意点
勤労学生控除を検討する際は、税制面だけでなく社会保険上のハードルや自治体の住民税ルールも把握しておく必要があります。
まず挙げられるデメリットは、前述した親の税金が高くなるリスクです。学生本人が10万円余分に稼いだ結果、親の税金がそれ以上に増えてしまえば、世帯トータルの手取りは実質的にマイナスとなります。年収103万円を超える働き方をする場合は、必ず事前に保護者と相談・共有しなければなりません。
続いて、住民税の均等割の問題があります。勤労学生控除を適用しても、住民税が完全に非課税になるラインは自治体によって異なり、年収100万〜124万円程度の間で均等割(年額5,000円前後)が課税されるケースがあります。
さらに見落とせないのが社会保険の壁です。勤務先の企業規模などの条件によっては「年収106万円」から、また条件に当てはまらない場合でも「年収130万円以上」になると親の健康保険の扶養から外れ、自身で健康保険や年金保険料を支払う義務が生じます。これらを踏まえ、年間スケジュールに合わせた計画的なシフト調整が大切です。
【実践】年末調整の書き方と確定申告の手続きステップ
勤労学生控除の適用を受ける手続きは、勤務先での「年末調整」または自身で行う「確定申告」のいずれかで行います。
1つのアルバイト先のみで勤務しており、11月〜12月頃に勤務先から書類が配られる場合は、年末調整で手続きを済ませるのが最も手軽です。「給与所得者の扶養控除等(異動)申告書」の「勤労学生」欄にチェックを入れ、以下の項目を記入します。
・学校名および課程・学年
・入学年月日
・その年の見積もり所得金額(給与収入から55万円を引いた額)
・給与以外の所得の種類と金額(無ければ0円)
高校や大学に通っている場合は学生証のコピー等で済むことが多いですが、専修学校や各種学校生の場合は、学校が発行する勤労学生控除用の証明書(専修学校・各種学校証明書)の原本添付が必要となります。
一方、アルバイトを2ヶ所以上掛け持ちしている場合や、年の途中で退職して年末調整を受けていない場合は、翌年2月16日〜3月15日の期間に確定申告を行います。国税庁のウェブサイト「確定申告書等作成コーナー」を利用すれば、源泉徴収票の数値を入力し、控除項目で勤労学生控除を選択するだけで簡単に申告書を作成・提出できます。
【勤労学生とは わかりやすく】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親にアルバイト代の金額はバレませんか?
A1:年収が103万円を超えると親の扶養控除から外れるため、親の勤務先の年末調整時に申告内容の食い違いが発生し、最終的に会社や税務署を通じて親に収入状況が伝わります。秘密にしておくことは困難です。
Q2:アルバイト代から毎月引かれている源泉徴収税はどうなりますか?
A2:年末調整または確定申告で勤労学生控除を申告し、年間の所得税額が0円と確定すれば、事前に天引きされていた源泉徴収税は全額手元に還付(返金)されます。
Q3:予備校生や資格取得の専門学校生でも控除を受けられますか?
A3:学校教育法で定められた専修学校や各種学校として認可されている校舎であれば対象となります。ただし、認可を受けていない一般の私塾・予備校や通信講座は対象外となるため、窓口で証明書が発行可能か確認してください。
勤労学生控除は、自活しながら勉学に励む学生にとって心強い税制上のサポートです。130万円まで自身の所得税を抑えられるメリットは大きいものの、103万円を超えた時点で親の扶養から外れ、世帯全体の税負担に跳ね返るという仕組みは確実に理解しておかなければなりません。
制度のメリットを最大限に享受するためには、「年間の稼ぎを103万円以内に抑えて親の扶養にとどまるか」「103万円を大幅に超えて自活資金をしっかり稼ぐか」の方向性を定め、保護者と事前にコミュニケーションを取っておくことが賢明な判断につながります。